2026电气设备及用品行业报告 智驱未来,绿动全球
一、行业概述:迈向高质量发展新阶段
电气设备及用品行业作为国民经济的基础性、战略性产业,涵盖发电、输电、配电、用电全链条的设备制造与用品供应。2026年,在“双碳”目标纵深推进、全球能源结构加速转型、数字经济与实体经济深度融合的背景下,中国电气设备及用品行业正从规模扩张转向高质量发展,呈现出“智能化、绿色化、服务化、全球化”的鲜明特征。
据行业统计,2025年中国电气设备及用品行业市场规模已突破6.8万亿元,预计2026年将保持8%-10%的增速,市场规模有望达到7.5万亿元。行业增长动力由传统基建投资转向新型电力系统建设、工业智能升级和民生消费升级三轮驱动。
二、政策环境:双碳引领,标准升级
2026年,政策端持续为行业注入确定性。《新型电力系统建设行动计划》进入全面落地期,要求加快配电网智能化改造、提升新能源消纳能力。工信部等六部门联合发布的《电气设备行业智能绿色制造指南》明确了223种重点产品的能效门槛与数字化评级标准。
电力市场化改革进一步深化,容量电价、辅助服务市场等机制促使发电侧设备向调节型、柔性化方向演进。欧盟碳边境调节机制(CBAM)正式覆盖电力设备品类,倒逼出口企业加速低碳认证与全生命周期碳足迹管理。
关键政策信号:
- 变压器、电机等12类产品能效新国标于2026年1月起强制执行
- 新能源并网设备入网检测周期缩短30%
- 政府采购优先目录新增智能配电、储能变流器等8类产品
三、技术趋势:AI融合,材料突破
电气设备正从“功能机”向“智能体”转变。2026年行业技术演进围绕三条主线展开:
1. AI深度嵌入电气设备
边缘计算与AI芯片使得断路器、接触器、继电器具备自诊断与自适应能力。AI驱动的预测性维护系统在工业客户中渗透率超过40%,大幅降低非计划停机。数字孪生技术在GIS组合电器、风电变流器领域实现全生命周期模拟。
2. 新材料应用提速
SiC(碳化硅)功率器件在光伏逆变器、充电桩中市占率达到35%,推动设备体积缩小40%、效率提升3-5个百分点。高溫超导带材在限流器、电缆领域进入商业化示范阶段。环保型绝缘气体(C4F7N混合气体)在高压开关中替代SF6的进度超出预期,2026年新投运设备中环保气体占比达28%。
3. 构网型技术重构电网
构网型储能变流器、构网型静止无功补偿器成为新型电力系统的“稳定器”。2026年国内构网型设备招标量同比增长120%,阳光电源、华为数字能源等企业占据技术高地。
四、市场结构:细分赛道分化演进
(一)发电侧设备
风电变流器、光伏逆变器需求保持高位但价格竞争加剧。2026年国内逆变器市场规模约980亿元,组串式占比78%。储能变流器(PCS)成为增长最快品类,市场规模同比增速达45%,构网型产品溢价能力显著。
(二)输配电设备
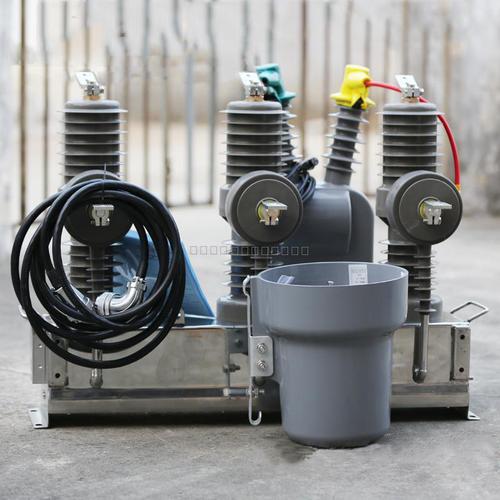
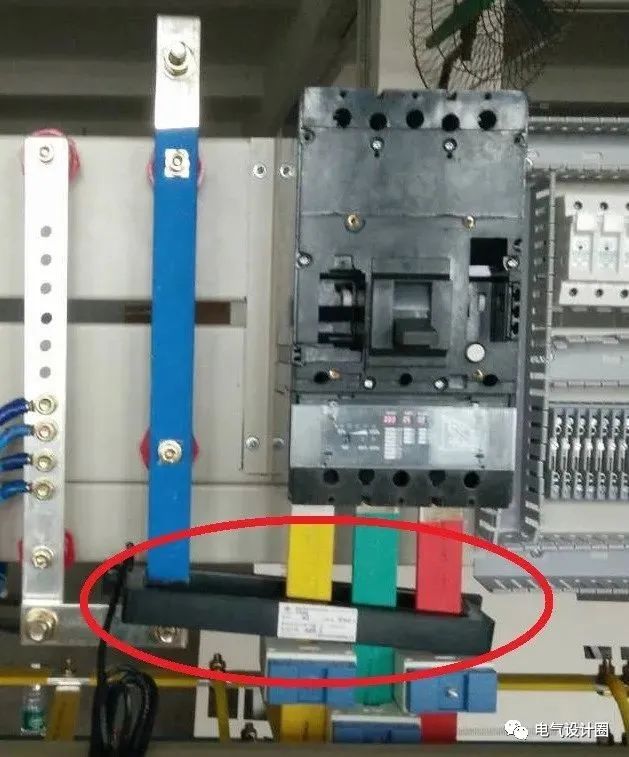
一二次融合智能柱上开关、环保气体GIS、立体卷铁心变压器等产品供不应求。国网2026年计划电网投资超6000亿元,其中配网数字化改造占比首次超过40%。中低压成套开关设备市场集中度提升,CR10从2023年的31%升至2026年的42%。
(三)用电设备与用品
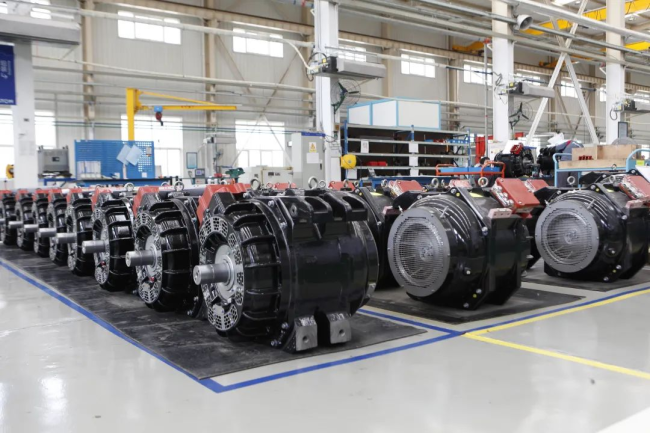
工业电机及驱动系统受益于设备更新改造政策,2026年高效电机产量占比达65%。低压电器市场中,智能家居专用断路器、直流微断等爆品频出。电线电缆行业加速出清,特种电缆(如液冷充电桩电缆)毛利率维持在25%以上。
(四)电气用品与附件
端子、连接器、线束等用品市场受新能源车与储能拉动显著。高压连接器国产化率突破60%,液冷充电枪成为标配。智能电表进入更换周期高峰,2026年招标量预计达8500万只,物联表占比超90%。
五、竞争格局:本土龙头崛起,跨界融合加速
2026年行业竞争呈现“头部集中、跨界挤压、出海深化”三大特点。
头部企业强者恒强。 正泰、德力西、良信在低压电器领域形成三足鼎立;汇川技术、汇川联合动力在变频器与电驱动领域持续扩产;思源电气、特变电工在高压开关与变压器赛道凭借海外订单实现量利齐升。
科技巨头跨界入局。华为数字能源依托数字技术与渠道优势,在智能光伏、充电网络、数据中心供配电领域份额快速攀升。宁德时代通过“宁德时代电服”品牌切入充换电设备制造与运营。小米、公牛等消费电子及民用电工品牌借助生态链优势延伸至智能断路器、家庭储能一体机等品类。
出海模式升级。 从单一产品出口转向“技术+标准+产能”一体输出。2026年国内电气设备企业海外收入平均占比达23%,较2023年提升9个百分点。中东、东南亚、欧洲是三大目标市场,其中欧洲对具备碳足迹认证的智能配电设备需求旺盛。
六、挑战与风险:穿越周期需跨越四道坎
第一,结构性产能过剩。 光伏逆变器、低压电器等赛道产能利用率不足70%,价格战缠绕中低端市场。企业需通过差异化产品和全球化布局化解内卷。
第二,原材料价格波动。 铜、银、硅钢片等价格受地缘政治与金融属性扰动加大。2026年铜价多次冲击9万元/吨高位,行业平均毛利率承压约2-3个百分点。
第三,技术标准碎片化。 各国对电气安全、并网规范、碳排放计量要求差异显著,企业出口面临多重认证压力。例如欧盟新电池法规对含电池的电气设备提出了复杂的数字护照要求。
第四,高端人才缺口。 既懂电力电子又懂AI算法、既通晓国际标准又熟悉跨界场景的复合型人才严重短缺,制约企业从制造向“制造+服务+软件”转型。
七、2026-2030展望:五万亿赛道的新大陆
短期(2026-2027): 政策托底与设备更新周期共振,行业增速维持8%以上。构网型储能设备、直流配电产品、车网互动(V2G)设备将迎来爆发式增长。
中期(2028-2029): 随着AI大模型深入赋能电气设备,具备“自决策、自优化、自愈”能力的认知型电气设备将成为主流。行业软件与服务收入占比有望从当前12%提升至2029年的25%。
长期(2030): 电气设备行业将与能源互联网、智慧城市深度融合,行业边界进一步模糊。虚拟电厂、分布式能源聚合设备、直流家用电器等新品类将打开万亿级增量空间。
战略建议: 企业应构建“低碳化技术底座+AI操作系统+全球化认证体系”三位一体的竞争壁垒。重点投资构网型技术、环保绝缘材料、数字孪生平台三大方向。借助“一带一路”绿色能源合作机制,从设备供应商转型为能源系统解决方案服务商。
智驱绿动全球。2026年的电气设备及用品行业既有产能出清的阵痛,更有技术跃迁的狂喜。把握结构性机遇,穿越行业周期,中国企业有望在全球电气舞台上完成从追赶到引领的最后一跃。
如若转载,请注明出处:http://www.ywgdh123.com/product/48.html
更新时间:2026-10-03 09:21:33